Domain kfzunfallgutachten24.de kaufen?
Wir ziehen mit dem Projekt
kfzunfallgutachten24.de um.
Sind Sie am Kauf der Domain
kfzunfallgutachten24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzunfallgutachten24.de kaufen?
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **

Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maile, Karl: Metallographie in Qualitätssicherung und SchadensanalyseMetallographie in Qualitätssicherung und Schadensanalyse , Anleitung zum metallographischen Arbeiten - Methodik und Vorgehensweise , Gokart Teile > Auto-Tuning & -Styling , Erscheinungsjahr: 20191030, Produktform: Kartoniert, Titel der Reihe: Materialkundlich-Technische Reihe#15#, Autoren: Maile, Karl~Scheck, Rudi, Seitenzahl/Blattzahl: 252, Abbildungen: mit 224 teilweise farbigen Abbildungen, 25 schwarz-weiße Tabellen, Keyword: Materialkunde; Werkstoff; Materialprüfung; Fertigungstechnik, Fachschema: Erde (Planet) / Geologie~Geologie, Fachkategorie: Geologie und die Lithosphäre~Materialwissenschaft, Warengruppe: HC/Geologie, Fachkategorie: Geologie und die Lithosphäre, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 252, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 213, Breite: 9, Höhe: 16, Gewicht: 420, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
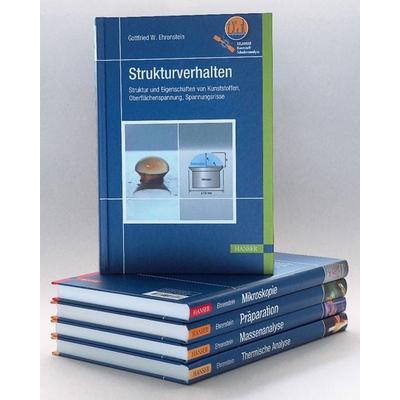
Kunststoff-Schadensanalyse, Fachbücher von Gottfried W. EhrensteinDas Fachbuch "Kunststoff-Schadensanalyse" von Gottfried W. Ehrenstein bietet eine umfassende und detaillierte Analyse von Schadensursachen und -mustern in Kunststoffen. Die ersten fünf Bände der Erlanger Schadensanalyse sind in dieser einzigartigen Ausgabe zusammengefasst und decken wesentliche Themen ab, die für Fachleute in den Bereichen Technik, IT, Medizin und Naturwissenschaften von Bedeutung sind. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für erfahrene Fachkräfte nützlich sind. Die Methoden zur Massenanalyse und Mikroskopie werden ausführlich behandelt, wobei der Fokus auf der Identifizierung von Materialien und der Ableitung von Schadenshypothesen liegt. Die präzise Darstellung der verschiedenen Untersuchungsmethoden und deren Anwendung in der Praxis machen dieses Buch zu einem wertvollen Nachschlagewerk für alle, die sich mit der Schadensanalyse von Kunststoffen beschäftigen.499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der Qualitäts- und Schadensanalyse für Kunststoffe, Fachbücher von Friedrich KurrDas Praxishandbuch wurde in langer Arbeit von einem Praktiker für Praktiker verfasst und bietet genügend Wissen, damit Sie in kürzester Zeit - mit nur einem Makroskop und Mikroskop - auch ohne teure Hightechgeräte ca. 80 % der Probleme kostengünstig lösen können. Kapitel 1 enthält 2633 industrielle Fachworte mit Hinweis auf Erklärungen und Kapitel 2 und 3 über 1370 Fachtexte sowie 588 Qualitäts- und Schadensbilder aus 74 Fachbereichen. Als Nachschlagewerk und zum Einstieg in die Materie hilft eine umfangreiche Themenvernetzung mit Hinweispfeilen. Das Buch ist ein Novum und zeitloses Grundlagenwerk in Gestaltung und Inhalt, eine alphabetisch geordnete Wissenssammlung aus 35 Jahren Erfahrung mit immer gültigen Fehler- und Qualitätsbeschreibungen. Experten und Fachkräften ist es ein Fachbuch mit Gutachtentexten und Lernenden ein Lehrbuch - durch schnellsten Zugriff.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maile, Karl: Metallographie in Qualitätssicherung und SchadensanalyseMetallographie in Qualitätssicherung und Schadensanalyse , Anleitung zum metallographischen Arbeiten - Methodik und Vorgehensweise , Gokart Teile > Auto-Tuning & -Styling , Erscheinungsjahr: 20191030, Produktform: Kartoniert, Titel der Reihe: Materialkundlich-Technische Reihe#15#, Autoren: Maile, Karl~Scheck, Rudi, Seitenzahl/Blattzahl: 252, Abbildungen: mit 224 teilweise farbigen Abbildungen, 25 schwarz-weiße Tabellen, Keyword: Materialkunde; Werkstoff; Materialprüfung; Fertigungstechnik, Fachschema: Erde (Planet) / Geologie~Geologie, Fachkategorie: Geologie und die Lithosphäre~Materialwissenschaft, Warengruppe: HC/Geologie, Fachkategorie: Geologie und die Lithosphäre, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 252, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 213, Breite: 9, Höhe: 16, Gewicht: 420, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Kunststoff-Schadensanalyse, Fachbücher von Gottfried W. EhrensteinDas Fachbuch "Kunststoff-Schadensanalyse" von Gottfried W. Ehrenstein bietet eine umfassende und detaillierte Analyse von Schadensursachen und -mustern in Kunststoffen. Die ersten fünf Bände der Erlanger Schadensanalyse sind in dieser einzigartigen Ausgabe zusammengefasst und decken wesentliche Themen ab, die für Fachleute in den Bereichen Technik, IT, Medizin und Naturwissenschaften von Bedeutung sind. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für erfahrene Fachkräfte nützlich sind. Die Methoden zur Massenanalyse und Mikroskopie werden ausführlich behandelt, wobei der Fokus auf der Identifizierung von Materialien und der Ableitung von Schadenshypothesen liegt. Die präzise Darstellung der verschiedenen Untersuchungsmethoden und deren Anwendung in der Praxis machen dieses Buch zu einem wertvollen Nachschlagewerk für alle, die sich mit der Schadensanalyse von Kunststoffen beschäftigen.499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der Qualitäts- und Schadensanalyse für Kunststoffe, Fachbücher von Friedrich KurrDas Praxishandbuch wurde in langer Arbeit von einem Praktiker für Praktiker verfasst und bietet genügend Wissen, damit Sie in kürzester Zeit - mit nur einem Makroskop und Mikroskop - auch ohne teure Hightechgeräte ca. 80 % der Probleme kostengünstig lösen können. Kapitel 1 enthält 2633 industrielle Fachworte mit Hinweis auf Erklärungen und Kapitel 2 und 3 über 1370 Fachtexte sowie 588 Qualitäts- und Schadensbilder aus 74 Fachbereichen. Als Nachschlagewerk und zum Einstieg in die Materie hilft eine umfangreiche Themenvernetzung mit Hinweispfeilen. Das Buch ist ein Novum und zeitloses Grundlagenwerk in Gestaltung und Inhalt, eine alphabetisch geordnete Wissenssammlung aus 35 Jahren Erfahrung mit immer gültigen Fehler- und Qualitätsbeschreibungen. Experten und Fachkräften ist es ein Fachbuch mit Gutachtentexten und Lernenden ein Lehrbuch - durch schnellsten Zugriff.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkstattgerechte Schadensanalyse in CFK-Strukturbauteilen mit optisch georteter Ultraschallmesstechnik, Taschenbuch von Philipp Nienheysen, Apprimus,Werkstattgerechte Schadensanalyse In Cfk-strukturbauteilen Mit Optisch Georteter Ultraschallmesstechnik, Taschenbuch Von Philipp Nienheysen, Apprimus, 978-3-9855513-6-1, Seitenanzahl: 18249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.